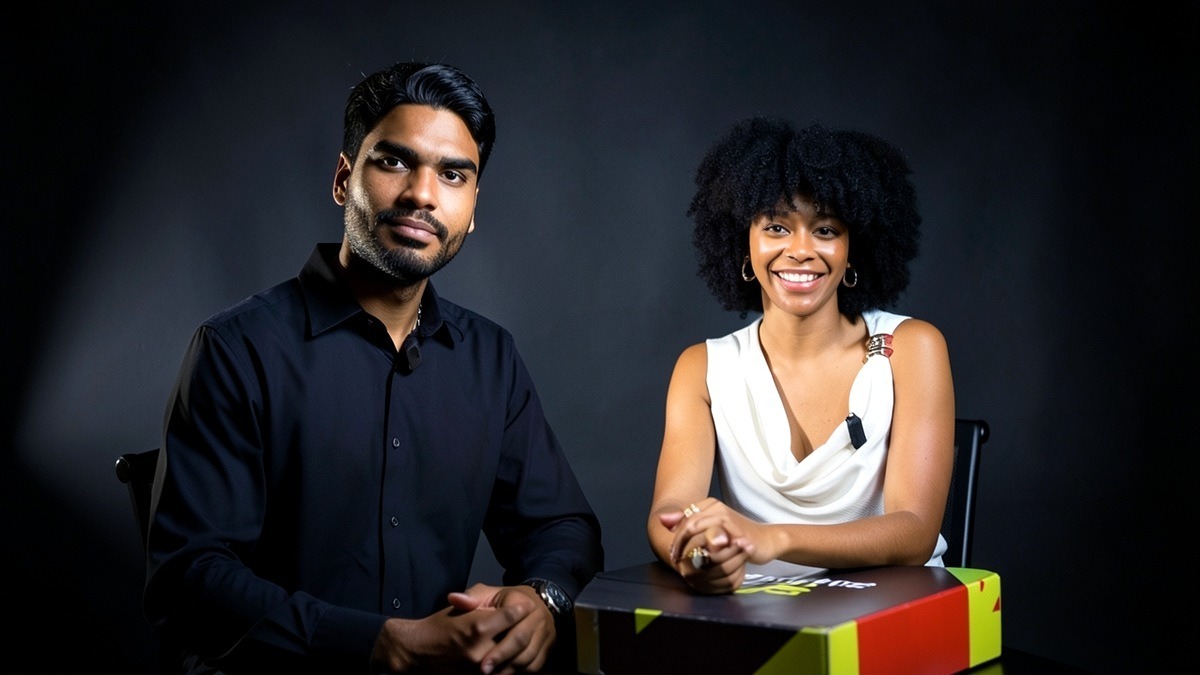
Explicar a economia para públicos pouco atendidos sem falar do custo do crédito deixa de fora uma parte importante da vida financeira. A estreia do programa ‘SuperMercado’, transmitido pelo canal SuperFinanças, aposta em uma linguagem acessível; na minha avaliação, a simplificação só é útil quando também ajuda o público a reconhecer riscos e comparar produtos. Apresentado por Edu Carvalho e Ana Beatriz Barbosa, o projeto se propõe a debater inflação, cesta básica e benefícios sociais. Minha expectativa é que essa cobertura também trate do custo efetivo das dívidas e das escolhas que consumidores enfrentam.
Quando vejo uma iniciativa focada em “economia popular”, pergunto se ela apresentará também os custos e limites dos produtos financeiros. O público precisa de informação clara, mas o acesso ao crédito exige atenção a juros, tarifas, prazo e valor total pago. O programa ‘SuperMercado’ se insere numa grade FAST que busca popularizar o conteúdo financeiro. Segundo o portal Pretessências, a proposta é reduzir o “economês”. A linguagem simples pode ampliar o acesso, desde que preserve explicações suficientes para que o público avalie as condições de cada produto financeiro.
 ILUSTRAÇÃO EDITORIAL
O abismo entre a narrativa de inclusão e a realidade do crédito
Informação, por si só, não resolve a exclusão financeira. Uma pessoa pode entender o que é a Selic e ainda enfrentar juros altos no rotativo do cartão ou em um empréstimo pessoal. Educação financeira é útil, mas não substitui regras claras, comparação de taxas e condições adequadas de crédito. Uma publicação de 2019 sobre a fintech Noverde informou que a empresa havia concedido R$ 100 milhões em crédito em dois anos e recebia mais de 100 mil solicitações de crédito por mês. São números históricos atribuídos à empresa naquela época, não indicadores atuais; o volume concedido também não equivale a uma captação de recursos. Eles ajudam a contextualizar a expansão do crédito digital, mas não demonstram, por si sós, dependência estrutural.
Um levantamento de 2019 da ABCD e da PwC encontrou 79% de clientes das classes C, D e E entre as 43 fintechs de crédito pesquisadas — um retrato daquela amostra, não uma estatística atual de todos os tomadores brasileiros. A ampliação do acesso ao crédito pode ajudar no planejamento, mas também exige transparência sobre o custo total. Quando um programa discute o preço da cesta básica, vale incluir como juros e prazos afetam o orçamento de quem financia compras do cotidiano. Esse contexto permite ao público avaliar quando o crédito é útil e quando pode se tornar difícil de pagar.
A assimetria das prioridades: quem ganha com o consumo?
Precisamos falar sobre as prioridades do debate público. Um programa de educação financeira pode explicar inflação e orçamento doméstico, mas também deve contextualizar o custo do crédito e as condições concretas de cada produto. Na minha avaliação, simplificar a linguagem só é útil quando ajuda o público a fazer perguntas melhores — por exemplo, comparar o custo total de uma dívida, não apenas o valor da parcela.
A cobertura da economia popular também pode colocar lado a lado os desafios de custo de vida e o acesso desigual a serviços financeiros. Para ser útil, o programa pode ir além de dicas de orçamento doméstico e explicar como comparar taxas, prazos e o custo total do crédito, sem presumir que todo consumidor esteja endividado ou que todo produto seja predatório.
 ILUSTRAÇÃO EDITORIAL
O perigo da “Economia Solidária” como cortina de fumaça
A agenda de “Economia Popular e Solidária” também aparece em iniciativas governamentais e debates públicos. Ela pode ser avaliada pelos resultados concretos, pela sustentabilidade dos empreendimentos e pelas condições de trabalho oferecidas. Não é necessário tratá-la como solução universal nem como simples transferência de responsabilidade para as comunidades.
Um programa sobre o tema pode informar sobre cooperativismo e iniciativas públicas sem abrir mão de examinar resultados, custos e limitações. A cobertura também ganha relevância ao explicar as opções disponíveis no mercado de crédito e como avaliar o custo total de cada uma. O sucesso do SuperFinanças dependerá, em parte, de oferecer informação prática e contextualizada, sem prometer soluções simples para problemas estruturais.
 ILUSTRAÇÃO EDITORIAL
Veredito estratégico: o que o cidadão realmente perde
Uma pesquisa do Instituto Locomotiva realizada em 2019 estimou 45 milhões de brasileiros sem conta bancária ou sem movimentar uma conta havia mais de seis meses. A definição inclui tanto quem não tinha conta quanto quem não a utilizava havia mais de seis meses. É um dado histórico, com uma definição específica, e não uma contagem atual. Ele ajuda a contextualizar por que iniciativas de educação financeira voltadas a públicos pouco atendidos podem ser relevantes; não prova que essas pessoas tenham sido posteriormente capturadas por fintechs.
O meu alerta é claro: se o programa não oferecer ferramentas para que o telespectador entenda o custo real do seu endividamento, ele será apenas mais uma peça na engrenagem que transforma o consumo popular em lucro para fundos de investimento. Não se trata de ser contra o crédito — o crédito é uma ferramenta essencial —, mas de ser contra o crédito que escraviza. O cidadão precisa ser alertado de que, no mercado financeiro, não existe almoço grátis e, principalmente, não existe “inclusão” que não passe pela cobrança de juros.
Se você acompanha o canal @EuSouLyra, sabe que eu defendo a liberdade, mas uma liberdade que vem acompanhada de responsabilidade e, acima de tudo, de consciência sobre quem está ganhando dinheiro em cima do seu esforço. O novo programa pode até ter boas intenções, mas intenções não pagam a fatura do cartão de crédito no final do mês. Precisamos de menos “simplificação” e mais verdade crua. E você, o que acha dessa nova onda de programas que prometem salvar o bolso do trabalhador? Eles estão realmente ajudando ou apenas nos empurrando mais fundo no buraco? Deixe sua opinião aqui nos comentários, vamos debater isso de verdade. E não esqueça de se inscrever no meu canal @EuSouLyra para continuarmos essa conversa sem filtros e sem o “economês” que só serve para confundir quem realmente produz este país.
Fontes
- Pretessências — SuperFinanças estreia “SuperMercado”, jornal diário ao vivo voltado ao consumo das classes C, D e E - Pretessências
- ABCD/PwC — Pesquisa sobre clientes das fintechs de crédito das classes C, D e E (2019)
- Agência Brasil — 45 milhões sem conta ou sem movimentação por mais de seis meses, estima pesquisa do Instituto Locomotiva (2019)
- Popular Mais — Noverde atinge R$ 100 milhões em crédito para as classes C e D (2019)
- Diário de Uberlândia — Crédito para as classes C e D
- Mundo Negro — SuperFinanças estreia jornal diário de economia popular - Mundo Negro
- Governo Federal — Confira os editais abertos na área de Economia Popular e Solidária — Ministério do Trabalho e Emprego - Governo Federal
- Fundação Perseu Abramo — Evento debateu economia solidária como modelo de desenvolvimento para o Brasil - Fundação Perseu Abramo